
Komentář k vývoji na finančních trzích – září 2026
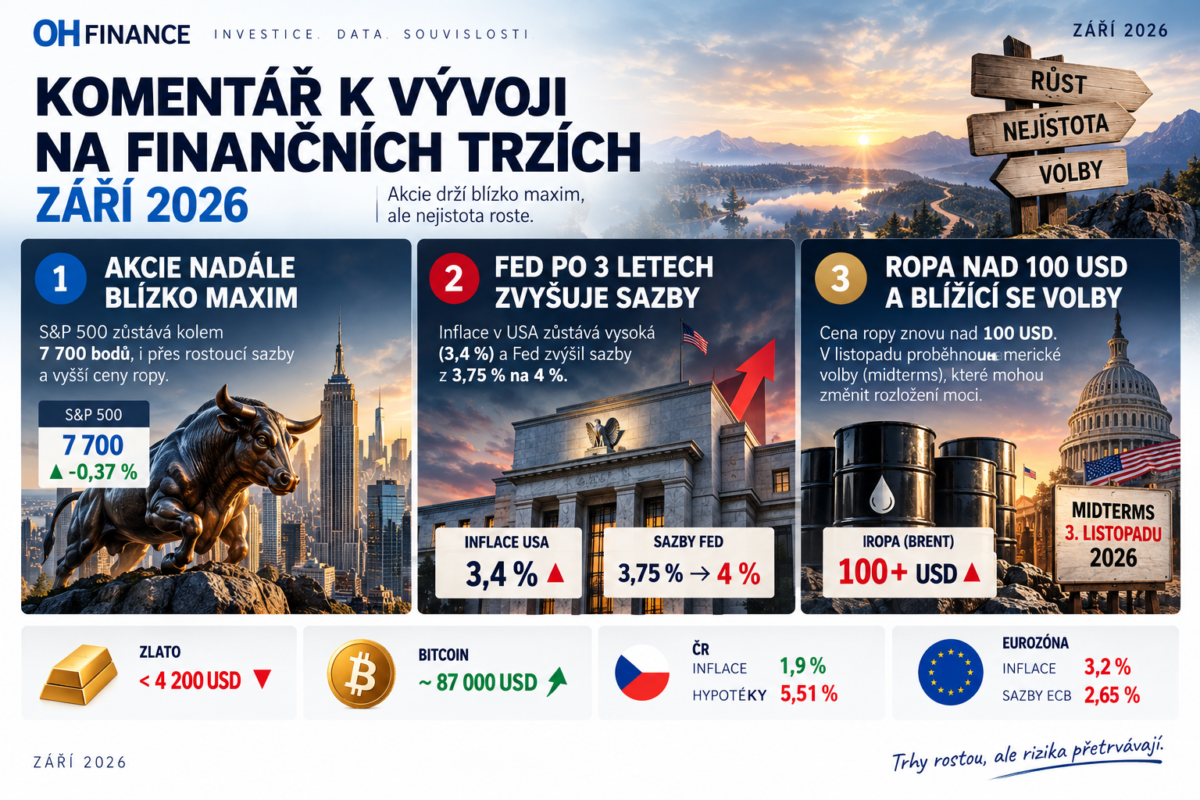
Září 2026 přineslo na finanční trhy pokračující optimismus, přestože makroekonomické prostředí zůstává náročné. Americké akciové indexy se nadále pohybovaly poblíž historických maxim, zatímco rostoucí ceny energií, přetrvávající inflace a zpřísňování měnové politiky vytvářely nové výzvy pro globální ekonomiku. Významnou událostí bylo především zvýšení úrokových sazeb americkým Fedem, který podle zářijového komentáře po téměř třech letech změnil směr své měnové politiky.
Akciové trhy odolávají rostoucím úrokovým sazbám
Americké akcie si během září udržely relativně silnou pozici. Index S&P 500 sice mírně oslabil o 0,37 %, nadále se však pohyboval poblíž historických maxim na úrovni 7 700–7 800 bodů. Investoři tak zatím nepřikládají zásadní váhu rizikům spojeným s vyššími úrokovými sazbami, drahou ropou a geopolitickou nejistotou.
Hlavním motorem optimismu zůstává technologický sektor a očekávání dalšího růstu firemních zisků díky umělé inteligenci. Investice do AI infrastruktury, datacenter a polovodičového průmyslu nadále podporují pozitivní výhled největších amerických společností.
Současně však roste rozdíl mezi vývojem akciových a dluhopisových trhů. Zatímco akcie zůstávají na vysokých úrovních, výnosy amerických státních dluhopisů pokračují v růstu a dosahují hodnot nevídaných více než dvě desetiletí. Vyšší dluhopisové výnosy mohou postupně snižovat atraktivitu akcií, zejména technologických společností s vysokým oceněním.
Fed zvyšuje sazby, inflace zůstává problémem
Nejdůležitější makroekonomickou událostí měsíce bylo zvýšení základní úrokové sazby Fedu z 3,75 % na 4 %. Rozhodnutí mělo jednomyslnou podporu a představuje významný obrat oproti předchozímu období.
Hlavním důvodem zůstává americká inflace, která za srpen dosáhla 3,4 %. Především vysoké ceny ropy, která opět překročila hranici 100 USD za barel, komplikují návrat inflace ke dvouprocentnímu cíli.
Tržní očekávání se proto posouvají směrem k dalšímu zpřísňování měnové politiky. Pokud inflační tlaky přetrvají, mohly by americké sazby podle uvedeného scénáře během roku 2027 dosáhnout až 4,5 %.
Tento vývoj představuje důležitou změnu pro investory. Vyšší sazby zvyšují náklady financování, mohou zpomalovat hospodářský růst a zároveň vytvářejí atraktivnější podmínky pro investice do kvalitních dluhopisů.
Americké volby přinášejí další nejistotu
Pozornost investorů se postupně přesouvá také k listopadovým volbám do amerického Kongresu, které proběhnou 3. listopadu 2026.
Republikánská strana aktuálně kontroluje prezidentský úřad i obě komory Kongresu. Podle očekávání uvedených v komentáři však mohou demokraté ve volbách významně posílit, což by mohlo omezit schopnost prezidenta Donalda Trumpa prosazovat další legislativní změny.
Pro finanční trhy bude důležitý především možný dopad na fiskální politiku, státní výdaje, daně a obchodní vztahy. Výsledek voleb tak může přinést zvýšenou volatilitu, ale také změnu očekávání ohledně dalšího směřování americké ekonomiky.
Komodity a bitcoin: rozdílný vývoj jednotlivých aktiv
Na komoditních trzích pokračoval tlak na cenu zlata, které během září oslabilo pod hranici 4 200 USD za trojskou unci. Negativně na něj působily především rostoucí úrokové sazby a posilující americký dolar. V prostředí vyšších výnosů bezpečnějších aktiv totiž zlato, které nenese pravidelný úrok ani dividendu, ztrácí část své relativní atraktivity.
Naopak bitcoin pokračoval v růstu a dosáhl přibližně 87 000 USD. Po předchozím období slabší výkonnosti se tak postupně obnovuje zájem investorů o kryptoměny a rizikovější aktiva.
Významným faktorem zůstává také ropa, jejíž cena se znovu dostala nad 100 USD za barel. Přetrvávající napětí na Blízkém východě a nejistota kolem dodávek energií představují jedno z hlavních rizik pro další vývoj globální inflace.
Česká republika: stabilní sazby ČNB, ale dražší financování
V České republice zůstává inflační prostředí relativně příznivé. Meziroční inflace za srpen dosáhla 1,9 %, tedy úrovně odpovídající inflačnímu cíli České národní banky.
ČNB proto na zářijovém zasedání ponechala základní úrokovou sazbu na 3,75 %. Další výraznější zpřísňování měnové politiky se zatím neočekává, přesto nelze vyloučit ještě jedno mírné zvýšení sazeb v následujících měsících.
Významným problémem však zůstává růst výnosů českých státních dluhopisů. Výnos pětiletých dluhopisů překročil hranici 5 %, zatímco před rokem se pohyboval přibližně kolem 3,5 %. Rostoucí náklady financování se postupně promítají také do hypotečního trhu.
Průměrná úroková sazba hypoték dosáhla 5,51 %, což dále komplikuje dostupnost vlastního bydlení. Současně pokračuje růst cen nemovitostí a přetrvává relativně silná poptávka po úvěrech.
Přestože je tedy česká inflace pod kontrolou, domácnosti i firmy nadále čelí vysokým nákladům financování. Výraznější pokles hypotečních sazeb tak v nejbližším období není příliš pravděpodobný.
Evropa: rostoucí inflace zatěžuje průmysl i akciové trhy
Evropská ekonomika čelí výraznějším dopadům vysokých cen energií. Meziroční inflace v eurozóně za srpen dosáhla 3,2 % a pokračuje v růstovém trendu.
ECB proto podle komentáře pokračovala ve zpřísňování měnové politiky a její sledovaná úroková sazba dosáhla 2,65 %. Pokud se inflaci nepodaří stabilizovat, mohou sazby v dalších měsících vzrůst až ke 3 %.
Vyšší ceny energií a rostoucí náklady financování se negativně promítají také do evropských akciových trhů. Index MSCI Europe během září oslabil o 4,56 % v dolarovém vyjádření.
Evropské společnosti jsou ve srovnání s americkými technologickými giganty více zastoupeny v průmyslových a energeticky náročných odvětvích. Právě tato struktura evropského trhu přispívá k jeho vyšší citlivosti na drahé energie a zpřísňování měnové politiky.
Celkový investiční výhled
Září 2026 lze charakterizovat jako období, kdy se stále výrazněji rozevírají nůžky mezi optimismem na akciových trzích a opatrnějšími signály z dluhopisového trhu.
Americké akcie nadále těží ze silných očekávání spojených s umělou inteligencí a růstem firemních zisků. Současně však rostoucí úrokové sazby, vysoké ceny energií a přetrvávající inflace vytvářejí prostředí, které může další růst postupně komplikovat.
Pro následující měsíce budou zásadní především rozhodnutí centrálních bank, vývoj cen ropy a listopadové americké volby. Investoři by proto měli věnovat zvýšenou pozornost nejen potenciálu dalších výnosů, ale také ocenění jednotlivých aktiv a celkové diverzifikaci portfolia.
Z dlouhodobého investičního pohledu zůstává důležité zachovat disciplinovaný přístup, nepodléhat krátkodobým výkyvům a využívat případné tržní korekce v souladu se zvolenou investiční strategií.