Rubriky
Měsíční shrnutí

Komentář k vývoji na finančních trzích – září 2026

Září 2026 přineslo na finanční trhy pokračující optimismus, přestože makroekonomické prostředí zůstává náročné. Americké akciové indexy se nadále pohybovaly poblíž historických maxim, zatímco rostoucí ceny energií, přetrvávající inflace a zpřísňování měnové politiky vytvářely nové výzvy pro globální ekonomiku. Významnou událostí bylo především zvýšení úrokových sazeb americkým Fedem, který podle zářijového komentáře po téměř třech letech změnil směr své měnové politiky.

Akciové trhy odolávají rostoucím úrokovým sazbám

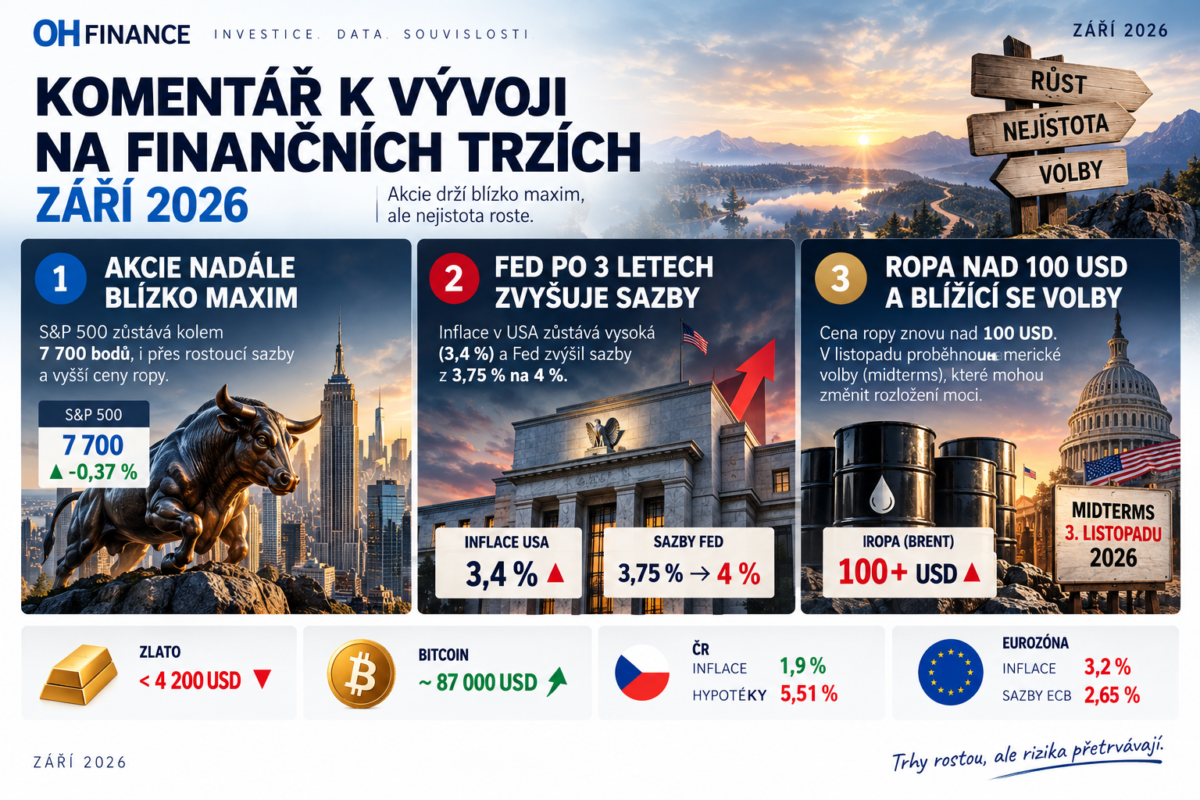
Americké akcie si během září udržely relativně silnou pozici. Index S&P 500 sice mírně oslabil o 0,37 %, nadále se však pohyboval poblíž historických maxim na úrovni 7 700–7 800 bodů. Investoři tak zatím nepřikládají zásadní váhu rizikům spojeným s vyššími úrokovými sazbami, drahou ropou a geopolitickou nejistotou.

Hlavním motorem optimismu zůstává technologický sektor a očekávání dalšího růstu firemních zisků díky umělé inteligenci. Investice do AI infrastruktury, datacenter a polovodičového průmyslu nadále podporují pozitivní výhled největších amerických společností.

Současně však roste rozdíl mezi vývojem akciových a dluhopisových trhů. Zatímco akcie zůstávají na vysokých úrovních, výnosy amerických státních dluhopisů pokračují v růstu a dosahují hodnot nevídaných více než dvě desetiletí. Vyšší dluhopisové výnosy mohou postupně snižovat atraktivitu akcií, zejména technologických společností s vysokým oceněním.

Fed zvyšuje sazby, inflace zůstává problémem

Nejdůležitější makroekonomickou událostí měsíce bylo zvýšení základní úrokové sazby Fedu z 3,75 % na 4 %. Rozhodnutí mělo jednomyslnou podporu a představuje významný obrat oproti předchozímu období.

Hlavním důvodem zůstává americká inflace, která za srpen dosáhla 3,4 %. Především vysoké ceny ropy, která opět překročila hranici 100 USD za barel, komplikují návrat inflace ke dvouprocentnímu cíli.

Tržní očekávání se proto posouvají směrem k dalšímu zpřísňování měnové politiky. Pokud inflační tlaky přetrvají, mohly by americké sazby podle uvedeného scénáře během roku 2027 dosáhnout až 4,5 %.

Tento vývoj představuje důležitou změnu pro investory. Vyšší sazby zvyšují náklady financování, mohou zpomalovat hospodářský růst a zároveň vytvářejí atraktivnější podmínky pro investice do kvalitních dluhopisů.

Americké volby přinášejí další nejistotu

Pozornost investorů se postupně přesouvá také k listopadovým volbám do amerického Kongresu, které proběhnou 3. listopadu 2026.

Republikánská strana aktuálně kontroluje prezidentský úřad i obě komory Kongresu. Podle očekávání uvedených v komentáři však mohou demokraté ve volbách významně posílit, což by mohlo omezit schopnost prezidenta Donalda Trumpa prosazovat další legislativní změny.

Pro finanční trhy bude důležitý především možný dopad na fiskální politiku, státní výdaje, daně a obchodní vztahy. Výsledek voleb tak může přinést zvýšenou volatilitu, ale také změnu očekávání ohledně dalšího směřování americké ekonomiky.

Komodity a bitcoin: rozdílný vývoj jednotlivých aktiv

Na komoditních trzích pokračoval tlak na cenu zlata, které během září oslabilo pod hranici 4 200 USD za trojskou unci. Negativně na něj působily především rostoucí úrokové sazby a posilující americký dolar. V prostředí vyšších výnosů bezpečnějších aktiv totiž zlato, které nenese pravidelný úrok ani dividendu, ztrácí část své relativní atraktivity.

Naopak bitcoin pokračoval v růstu a dosáhl přibližně 87 000 USD. Po předchozím období slabší výkonnosti se tak postupně obnovuje zájem investorů o kryptoměny a rizikovější aktiva.

Významným faktorem zůstává také ropa, jejíž cena se znovu dostala nad 100 USD za barel. Přetrvávající napětí na Blízkém východě a nejistota kolem dodávek energií představují jedno z hlavních rizik pro další vývoj globální inflace.

Česká republika: stabilní sazby ČNB, ale dražší financování

V České republice zůstává inflační prostředí relativně příznivé. Meziroční inflace za srpen dosáhla 1,9 %, tedy úrovně odpovídající inflačnímu cíli České národní banky.

ČNB proto na zářijovém zasedání ponechala základní úrokovou sazbu na 3,75 %. Další výraznější zpřísňování měnové politiky se zatím neočekává, přesto nelze vyloučit ještě jedno mírné zvýšení sazeb v následujících měsících.

Významným problémem však zůstává růst výnosů českých státních dluhopisů. Výnos pětiletých dluhopisů překročil hranici 5 %, zatímco před rokem se pohyboval přibližně kolem 3,5 %. Rostoucí náklady financování se postupně promítají také do hypotečního trhu.

Průměrná úroková sazba hypoték dosáhla 5,51 %, což dále komplikuje dostupnost vlastního bydlení. Současně pokračuje růst cen nemovitostí a přetrvává relativně silná poptávka po úvěrech.

Přestože je tedy česká inflace pod kontrolou, domácnosti i firmy nadále čelí vysokým nákladům financování. Výraznější pokles hypotečních sazeb tak v nejbližším období není příliš pravděpodobný.

Evropa: rostoucí inflace zatěžuje průmysl i akciové trhy

Evropská ekonomika čelí výraznějším dopadům vysokých cen energií. Meziroční inflace v eurozóně za srpen dosáhla 3,2 % a pokračuje v růstovém trendu.

ECB proto podle komentáře pokračovala ve zpřísňování měnové politiky a její sledovaná úroková sazba dosáhla 2,65 %. Pokud se inflaci nepodaří stabilizovat, mohou sazby v dalších měsících vzrůst až ke 3 %.

Vyšší ceny energií a rostoucí náklady financování se negativně promítají také do evropských akciových trhů. Index MSCI Europe během září oslabil o 4,56 % v dolarovém vyjádření.

Evropské společnosti jsou ve srovnání s americkými technologickými giganty více zastoupeny v průmyslových a energeticky náročných odvětvích. Právě tato struktura evropského trhu přispívá k jeho vyšší citlivosti na drahé energie a zpřísňování měnové politiky.

Celkový investiční výhled

Září 2026 lze charakterizovat jako období, kdy se stále výrazněji rozevírají nůžky mezi optimismem na akciových trzích a opatrnějšími signály z dluhopisového trhu.

Americké akcie nadále těží ze silných očekávání spojených s umělou inteligencí a růstem firemních zisků. Současně však rostoucí úrokové sazby, vysoké ceny energií a přetrvávající inflace vytvářejí prostředí, které může další růst postupně komplikovat.

Pro následující měsíce budou zásadní především rozhodnutí centrálních bank, vývoj cen ropy a listopadové americké volby. Investoři by proto měli věnovat zvýšenou pozornost nejen potenciálu dalších výnosů, ale také ocenění jednotlivých aktiv a celkové diverzifikaci portfolia.

Z dlouhodobého investičního pohledu zůstává důležité zachovat disciplinovaný přístup, nepodléhat krátkodobým výkyvům a využívat případné tržní korekce v souladu se zvolenou investiční strategií.
Rubriky
Měsíční shrnutí

Komentář k vývoji na finančních trzích – srpen 2026

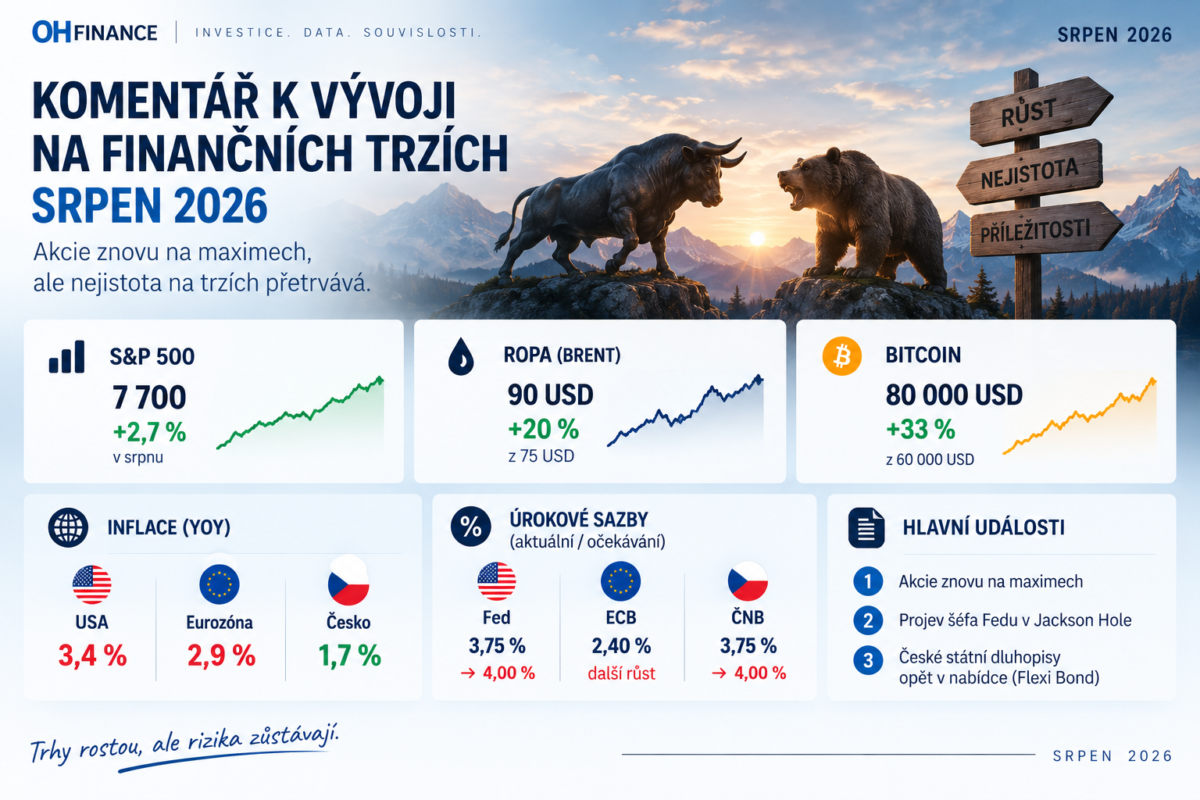
Srpen 2026 přinesl pokračování pozitivního vývoje na akciových trzích. Po krátké korekci z konce července se americké akcie rychle vrátily k růstu a index S&P 500 během měsíce přidal přibližně 2,7 %. Aktuálně se tak znovu pohybuje poblíž historických maxim kolem 7 700 bodů. Důležitou podporou zůstává úspěšná výsledková sezóna, během níž velké americké společnosti vykázaly velmi solidní růst tržeb i zisků. Přestože ocenění amerických akcií zůstává vysoké, silný růst firemních zisků zatím optimismus investorů podporuje.

Hlavním rizikovým faktorem zůstává cena ropy a s ní spojené inflační tlaky. Ropa během srpna nejprve klesla přibližně k 75 USD za barel, následně však opět vystoupala až k 90 USD. Důvodem je pokračující nejistota kolem Hormuzského průlivu. Vyšší ceny energií se promítají především do americké inflace a zároveň podporují růst dlouhodobých dluhopisových výnosů. Výnos 30letých amerických státních dluhopisů vystoupal až k 5,3 %, tedy na nejvyšší úroveň od roku 2006.

Právě měnová politika Fedu se stává jedním z hlavních témat pro další měsíce. Americká inflace za červenec dosáhla 3,4 % a stále se nedaří dostat ji pod 3% hranici. Předseda Fedu Kevin Warsh během vystoupení v Jackson Hole naznačil, že pokud zvýšené inflační tlaky přetrvají, bude nutné pokračovat ve zpřísňování měnové politiky. Trhy proto počítají s možností zvýšení základní úrokové sazby na 4 % již na zářijovém zasedání.

Na ostatních trzích zaujal především návrat Bitcoinu, který během srpna vzrostl přibližně z 60 000 na 80 000 USD. K růstu přispěl slabší americký dolar, vyšší výnosy dlouhodobých dluhopisů a obnovený zájem investorů o rizikovější aktiva. Zlato naopak po růstu k 4 600 USD část zisků odevzdalo a měsíc zakončilo kolem 4 300 USD za trojskou unci.

Česko: nízká inflace, ale dražší hypotéky

V České republice zůstává inflační situace výrazně příznivější než v USA a eurozóně. Meziroční inflace za červenec dosáhla pouze 1,7 %, nicméně kvůli vyšším cenám ropy se v dalších měsících očekává návrat nad 2 %. ČNB proto zůstává opatrná a při pokračujících inflačních tlacích nelze vyloučit další zvýšení základní sazby ze současných 3,75 %.

Tento vývoj je již patrný na hypotečním trhu. Průměrná sazba hypoték během srpna vzrostla na 5,42 % a současně pokračuje růst pětiletých úrokových swapů. Výraznější zlevňování hypoték tak zatím není na dohled.

Zajímavou novinkou pro konzervativnější investory je návrat státního Flexi Bondu. Krátkodobý tříměsíční státní dluhopis nabízí podle uvedených podmínek roční nezdaněný výnos 3,75 %, čímž představuje alternativu ke spořicím účtům a dalším krátkodobým konzervativním nástrojům. Bohužel rychlost zadlužování státu v době růstu je děsivá a existuje zde možnost otevření „řecké“ cesty.

Evropa: inflace opět tlačí na ECB

Také v eurozóně zůstávají inflační tlaky zvýšené. Červencová inflace dosáhla 2,9 % a v dalších měsících se očekává pohyb nad 3% hranicí. To vytváří prostor pro další zpřísňování měnové politiky ECB, přičemž důležitým bodem bude její zářijové zasedání.

Evropské akcie přesto pokračovaly v mírném růstu. Index MSCI Europe si během srpna připsal přibližně 1,4 %, takže vyšší sazby a inflační rizika zatím optimismus na akciových trzích výrazněji nenarušují.

Celkově lze srpen charakterizovat jako další pozitivní měsíc pro akcie, ale současně jako období rostoucího napětí na dluhopisových trzích. Akcie se drží na historických maximech, zatímco vysoká cena ropy, přetrvávající inflace a rostoucí dlouhodobé výnosy zvyšují pravděpodobnost dalšího zpřísňování měnové politiky. Právě vývoj sazeb Fedu, ECB a ČNB bude jedním z klíčových témat následujících měsíců.

Rubriky
Měsíční shrnutí

Komentář k vývoji na finančních trzích – červenec 2026

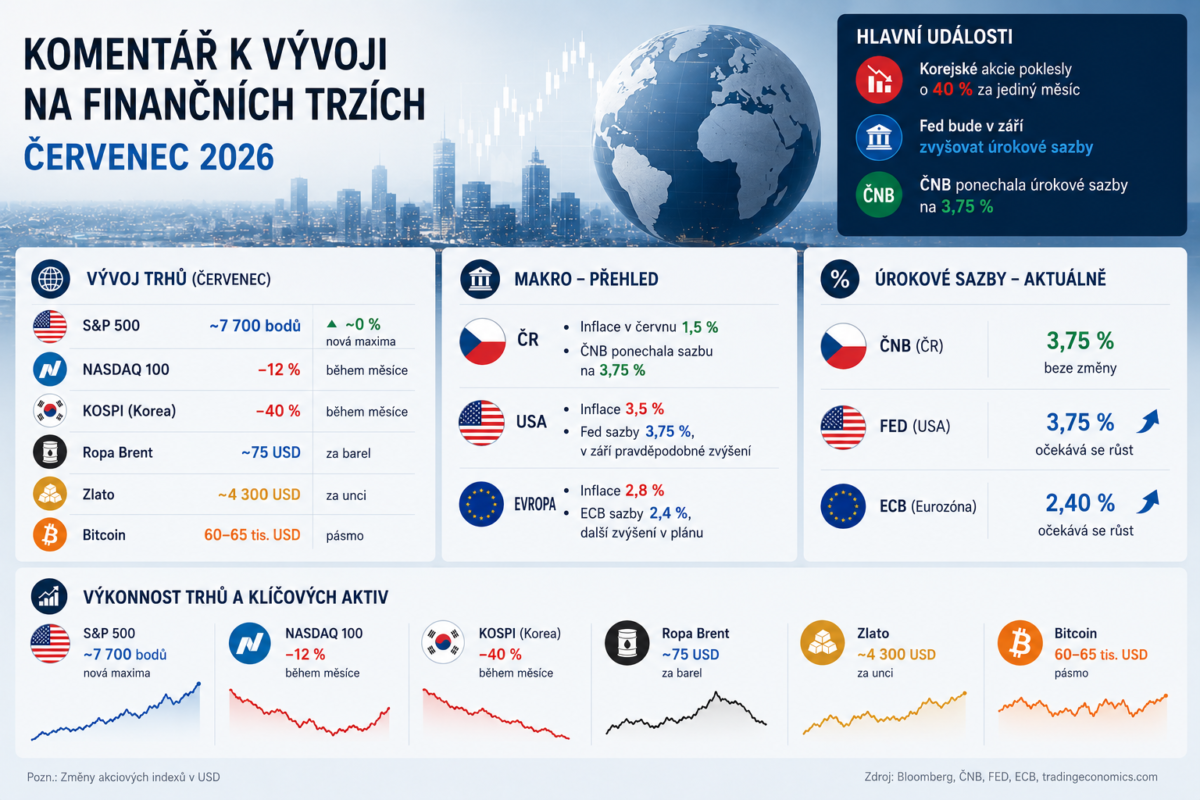
Červenec byl na finančních trzích překvapivě volatilní. Akciové indexy během měsíce výrazně kolísaly, přičemž největší tlak byl patrný u technologických a polovodičových společností. Index S&P 500 se krátkodobě propadl přibližně o 5 % a technologický NASDAQ 100 zaznamenal korekci přesahující 12 %. Ještě výraznější výprodej zasáhl korejský trh, který během měsíce odepsal více než 40 %. V závěru období se však sentiment výrazně zlepšil díky silným výsledkům největších technologických společností a S&P 500 se vrátil na nová historická maxima kolem 7 700 bodů.

Hlavním tématem akciových trhů tak nadále zůstává umělá inteligence a vysoká očekávání spojená s technologickým sektorem. Prudké červencové pohyby zároveň ukázaly, že po předchozím silném růstu jsou zejména společnosti navázané na AI a polovodiče citlivé na změnu nálady investorů. Zatím však nejde o plošný odklon od akcií – rychlé zotavení amerického trhu ukazuje, že zájem investorů zůstává silný.

Výrazně kolísala také cena ropy. Po předchozím poklesu Brent během července vystoupal až k 90 USD za barel v reakci na obnovené napětí kolem Hormuzského průlivu. Následně však cena opět ustoupila přibližně k 75 USD. Geopolitická situace tak zůstává jedním z hlavních rizik pro energetické trhy a prostřednictvím cen pohonných hmot také pro budoucí vývoj inflace.

Z ostatních aktiv zlato mírně posílilo a pohybuje se kolem 4 300 USD za trojskou unci. Bitcoin naopak zůstává výrazně slabší než akciové trhy a obchoduje se převážně mezi 60 000 a 65 000 USD, tedy přibližně 50 % pod předchozími maximy.

Měnová politika se opět dostává do centra pozornosti

V České republice přinesla pozitivní překvapení inflace, která za červen klesla na 1,5 %. Za poklesem stojí především levnější pohonné hmoty a zboží, zatímco ceny služeb a nemovitostí zůstávají zvýšené. ČNB proto po předchozím zvýšení sazeb na srpnovém zasedání ponechala základní sazbu na 3,75 %. Další postup bude záviset především na vývoji inflace, cen energií a situaci na realitním trhu.

Vyšší sazby jsou nadále patrné také na českém hypotečním trhu. Průměrná hypoteční sazba se drží kolem 5,32 % a začínají se objevovat první známky slábnoucí poptávky po nemovitostech. Zatím však nejde o vývoj, který by vedl k výraznějšímu poklesu cen nemovitostí.

Ve Spojených státech je situace odlišná. Inflace zůstává zvýšená na 3,5 % a Fed na červencovém zasedání ponechal sazby na 3,75 %. Uvnitř centrální banky však sílí podpora pro další zpřísnění měnové politiky – tři z dvanácti členů již hlasovali pro zvýšení sazeb. Trh proto počítá s vysokou pravděpodobností zvýšení úrokových sazeb na některém z následujících zasedání, pokud inflační tlaky nepoleví.

Podobný vývoj sledujeme v eurozóně. Inflace dosáhla 2,8 % a očekává se její setrvání poblíž 3 %. ECB zatím ponechala sazby na 2,4 %, do dalších měsíců však nadále připouští další zpřísňování měnové politiky. Evropským akciím se přesto dařilo a MSCI Europe během července přidal přibližně 1,6 %.

Celkově byl červenec měsícem výrazných rozdílů mezi jednotlivými trhy. Akcie po prudkých korekcích dokázaly ztráty rychle umazat a americký trh se vrátil na historická maxima. Hlavním rizikem pro další měsíce však zůstává kombinace zvýšené inflace, geopolitické nejistoty kolem cen ropy a návratu centrálních bank k přísnější měnové politice.

Rubriky
Měsíční shrnutí

Komentář k vývoji na finančních trzích – červen 2026

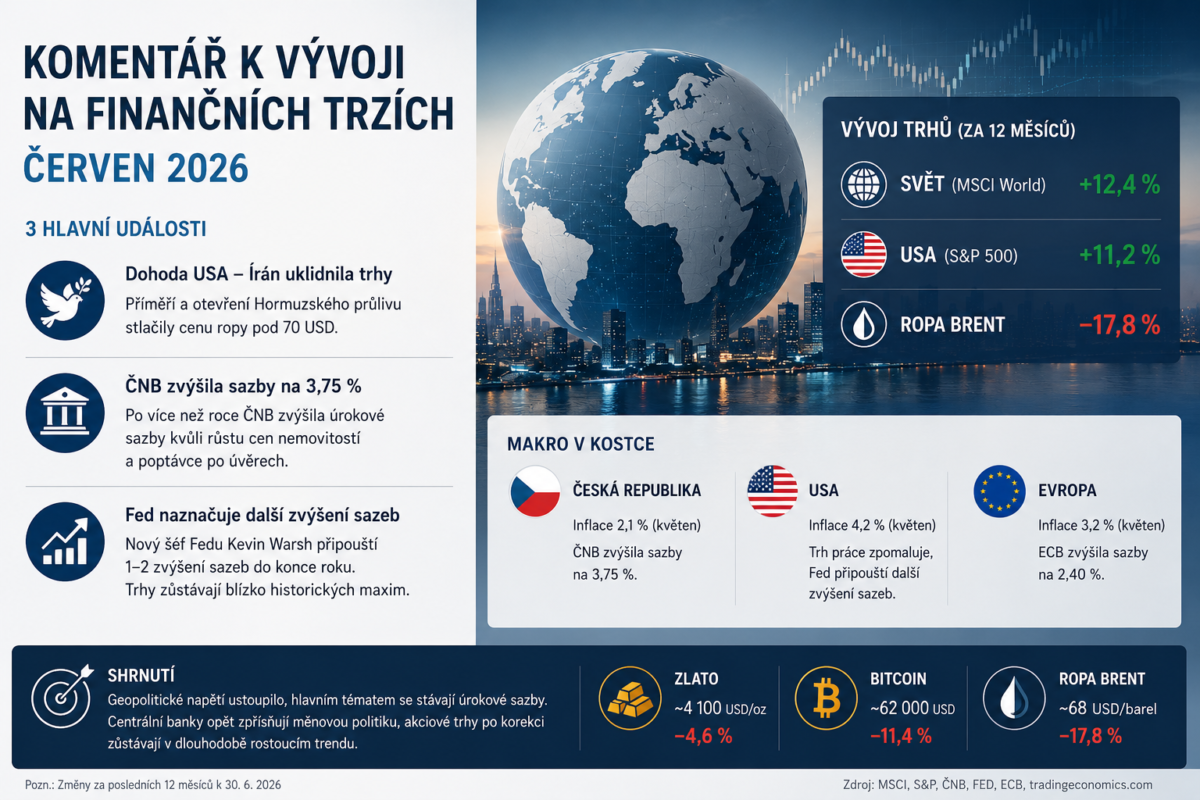
Červen 2026 přinesl na finančních trzích zvýšenou volatilitu, která byla způsobena především očekáváním dalšího vývoje úrokových sazeb a doznívající korekcí technologických akcií po jejich výrazném růstu z předchozích měsíců. Americký index S&P 500 během měsíce krátkodobě oslabil až o 5 % a technologický NASDAQ ztratil téměř 10 %. V průběhu druhé poloviny měsíce se však situace stabilizovala a akciové trhy se postupně vrátily zpět do blízkosti historických maxim.

Významnou událostí měsíce bylo uzavření příměří mezi USA a Íránem, které výrazně snížilo geopolitické napětí na Blízkém východě. Součástí dohody bylo také opětovné otevření Hormuzského průlivu, což vedlo k prudkému poklesu ceny ropy z úrovní kolem 95 USD pod hranici 70 USD za barel. Tím se výrazně zmírnily obavy z dlouhodobého energetického šoku i dalšího růstu inflace. Pozitivní dopad byl patrný především na očekávání budoucího vývoje světové ekonomiky.

Na ostatních trzích pokračovalo ochlazování zájmu o bezpečná aktiva. Cena zlata během června klesla přibližně z 4 300 na 4 100 USD za trojskou unci, protože investoři postupně přesouvali kapitál zpět do rizikovějších investic. Bitcoin naopak pokračoval v poklesu a krátkodobě se propadl až pod 60 000 USD. Přesto analytický tým SAB Servisu nadále vnímá současné ceny jako zajímavou příležitost pro dlouhodobé investory.

Makroekonomický vývoj přinesl několik důležitých změn. V České republice inflace za květen překvapivě zpomalila na 2,1 %, čímž se snížily obavy z jejího dalšího výrazného růstu. Přesto Česká národní banka na červnovém zasedání po více než roce zvýšila základní úrokovou sazbu z 3,50 % na 3,75 %. Důvodem nebyla aktuální inflace, ale především přehřívající se realitní trh, rostoucí ceny nemovitostí a silná poptávka po úvěrech. Vyšší sazby se již promítají do hypotečního trhu, kde průměrná sazba nových hypoték vzrostla na přibližně 5,3 %.

Ve Spojených státech zůstává inflace zvýšená na úrovni 4,2 %, i když prudký pokles cen ropy naznačuje, že inflační tlaky by měly v dalších měsících postupně slábnout. Současně začíná zpomalovat trh práce – počet nově vytvořených pracovních míst výrazně poklesl, což může zmírnit potřebu agresivnějšího zpřísňování měnové politiky. Přesto nový předseda Fedu Kevin Warsh naznačil, že centrální banka se připravuje spíše na jedno až dvě zvýšení úrokových sazeb do konce roku a zároveň opouští dosavadní vysokou míru komunikace směrem k finančním trhům.

Také Evropská centrální banka reagovala na rostoucí inflaci a jako první z hlavních světových centrálních bank zvýšila úrokové sazby z 2,15 % na 2,40 %. Další zpřísňování měnové politiky se očekává i ve druhé polovině roku, pokud inflace zůstane poblíž současných hodnot.

Celkově lze červen 2026 charakterizovat jako měsíc, kdy se geopolitická rizika výrazně snížila, ale hlavním tématem se stala změna měnové politiky. Centrální banky postupně přecházejí od období stabilních sazeb k jejich opětovnému zvyšování, zatímco akciové trhy po krátkodobé korekci nadále zůstávají v dlouhodobě rostoucím trendu.

Rubriky
Měsíční shrnutí

Komentář k vývoji na finančních trzích – květen 2026

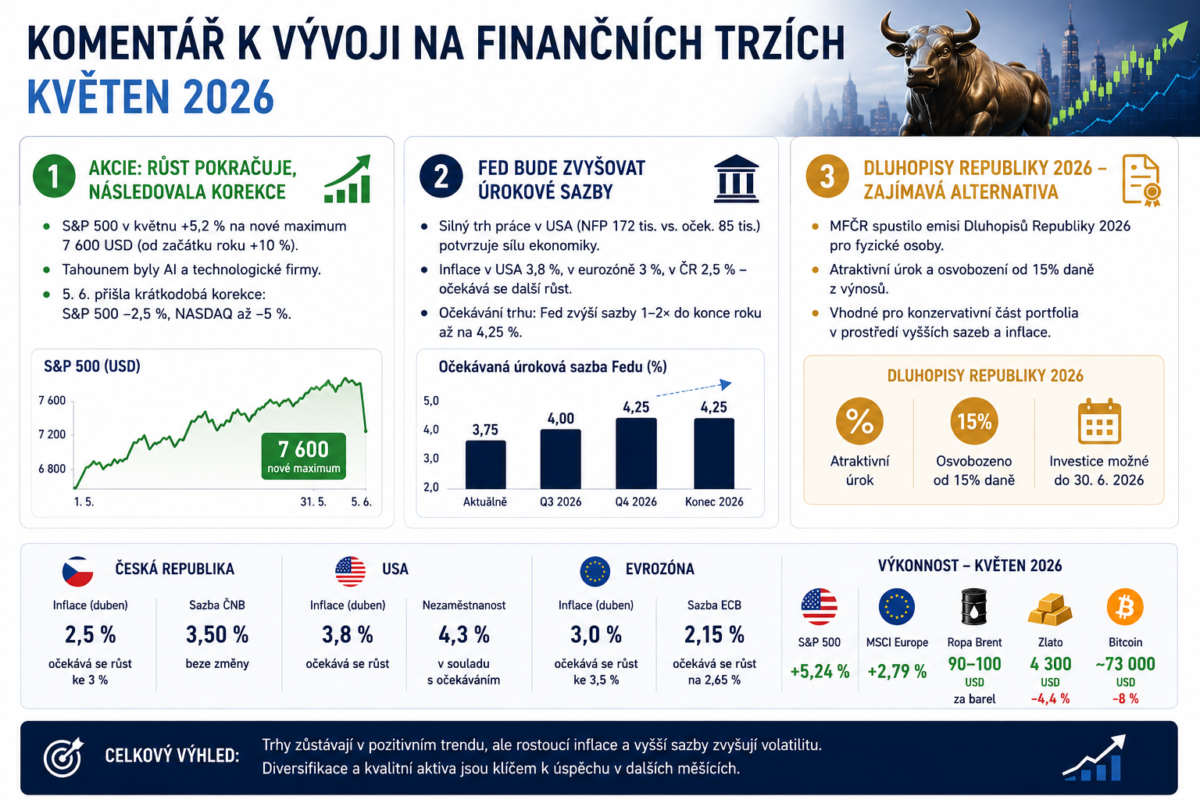
Květen 2026 navázal na pozitivní vývoj z předchozích měsíců a akciové trhy pokračovaly v růstu. Americký index S&P 500 během měsíce vzrostl o více než 5 % a dosáhl nových historických maxim kolem 7 600 bodů. Hlavním motorem růstu zůstával pokračující boom v oblasti umělé inteligence a silná výsledková sezóna technologických společností. Investoři se nadále zaměřovali především na firmy spojené s výstavbou datacenter, polovodiči a AI infrastrukturou, které těží z rostoucí poptávky po výpočetním výkonu.

Pozitivní sentiment však na začátku června narušila silná data z amerického trhu práce. Počet nově vytvořených pracovních míst výrazně překonal očekávání trhu, což potvrdilo robustnost americké ekonomiky. Silný trh práce však zároveň snižuje prostor pro uvolňování měnové politiky a zvyšuje pravděpodobnost dalšího růstu úrokových sazeb. Akciové trhy na tuto změnu očekávání reagovaly krátkodobou korekcí – index S&P 500 oslabil o 2,5 % a technologický NASDAQ ztratil až 5 %. Z historického pohledu se však zatím jedná pouze o běžnou korekci po předchozím výrazném růstu.

Významným tématem zůstávají ceny energií. Ropa se nadále pohybuje v pásmu 90–100 USD za barel, což vytváří nové inflační tlaky napříč ekonomikami. Vyšší ceny energií se již promítají do spotřebitelských cen a ovlivňují očekávání centrálních bank. Inflace v USA vzrostla na 3,8 %, v eurozóně dosáhla 3 % a v České republice činila 2,5 %, přičemž ve všech regionech se očekává její další mírný růst.

Centrální banky proto začínají měnit svůj výhled. Americký Fed sice zatím ponechává sazby beze změny, avšak trh již počítá spíše s jejich zvýšením než se snižováním. Aktuální očekávání naznačují možnost jednoho až dvou zvýšení sazeb v USA do konce roku, až na úroveň 4,25 %. Podobně i Evropská centrální banka může v reakci na vyšší inflaci přistoupit ke zvýšení sazeb, zatímco Česká národní banka nadále signalizuje konec období snižování úrokových sazeb.

Vyšší úrokové prostředí se promítá také do českého hypotečního trhu. Výnosy státních dluhopisů zůstávají zvýšené a průměrná hypoteční sazba se drží nad hranicí 5 %, což naznačuje, že výraznější pokles sazeb v dohledné době nelze očekávat.

Zajímavou novinkou pro konzervativní investory se stala emise Dluhopisů Republiky 2026. Díky atraktivnímu výnosu a osvobození od 15% srážkové daně mohou představovat vhodný doplněk konzervativní části portfolia, zejména v prostředí vyšší inflace a zvýšených úrokových sazeb.

Celkově lze květen 2026 charakterizovat jako období pokračujícího optimismu na akciových trzích, který však začíná narážet na nové inflační tlaky a možnost opětovného zpřísňování měnové politiky.

Rubriky
Měsíční shrnutí

Komentář k vývoji na finančních trzích – duben 2026

Duben 2026 přinesl výrazné uklidnění nálady na finančních trzích. Přestože situace na Blízkém východě zůstává napjatá a Hormuzský průliv je nadále omezený, investoři začali počítat s tím, že konflikt nebude mít dlouhodobě zásadní dopad na globální ekonomiku. Akciové trhy tak během měsíce výrazně rostly a americký index S&P 500 se dostal na nová historická maxima kolem 7 300 bodů.

Největším tahounem růstu byly technologické společnosti, zejména firmy z polovodičového sektoru a společnosti spojené s umělou inteligencí, cloudem a výstavbou datacenter. Výsledková sezóna ukázala, že poptávka po AI infrastruktuře zůstává velmi silná a největší technologické firmy opět překonaly očekávání trhu. Optimismus investorů se tak po březnové korekci rychle vrátil.

Na komoditních trzích zůstává klíčovým tématem ropa. Její cena se stabilizovala kolem 95 USD za barel, což sice trhy momentálně tolerují, ale delší období vysokých cen energií začíná vytvářet nové inflační tlaky. Ty se postupně promítají do očekávání centrálních bank i vývoje úrokových sazeb. Zlato se během dubna pohybovalo převážně do strany v pásmu 4 500–4 800 USD za trojskou unci, zatímco bitcoin pokračoval v částečném zotavení a vzrostl přibližně ze 70 000 na 80 000 USD.

Makroekonomické prostředí se začíná postupně měnit. Inflace v USA vzrostla v březnu na 3,3 %, zejména kvůli dražší ropě a pohonným hmotám. Podobný trend sledujeme také v Evropě, kde inflace dosáhla 2,6 %, a v České republice, kde se meziroční inflace zvýšila na 1,9 % a do dalších měsíců se očekává její další růst směrem ke 3 %.

Americký Fed na konci dubna ponechal úrokové sazby na 3,75 %, ale trh již prakticky přestal počítat s jejich dalším snižováním. Naopak se začínají objevovat očekávání možného mírného růstu sazeb ke konci roku, pokud inflace zůstane zvýšená. Významnou událostí byl také konec mandátu Jeroma Powella v čele Fedu. Novým šéfem se stane Kevin Warsh nominovaný Donaldem Trumpem, přičemž Powell zůstává členem Fedu až do roku 2028.

Podobný posun ve výhledu měnové politiky je patrný také v Evropě a České republice. ECB i ČNB zatím sazby ponechaly beze změny, ale rostoucí ceny energií a vyšší inflační očekávání zvyšují pravděpodobnost budoucího zpřísnění politiky. V Česku se tento vývoj již promítá do hypotečního trhu, kde průměrné sazby opět překročily hranici 5 % a pravděpodobně budou dále růst.

Celkově lze duben 2026 charakterizovat jako období návratu optimismu na akciové trhy, avšak zároveň i jako začátek nové fáze, kdy se hlavním tématem stává návrat inflačních tlaků a možné ukončení období uvolněné měnové politiky.

Rubriky
Měsíční shrnutí

Komentář k vývoji na finančních trzích – březen 2026

Březen 2026 byl ve znamení zvýšené volatility, kterou primárně způsobila eskalace konfliktu na Blízkém východě. Z původně krátkodobé vojenské operace se stal delší geopolitický problém, který začal ovlivňovat nejen ceny komodit, ale i očekávání investorů a centrálních bank. Akciové trhy na tuto nejistotu reagovaly poklesem – index S&P 500 se během měsíce dostal až zhruba 10 % pod svá maxima. Přesto se stále jednalo pouze o standardní tržní korekci, která se historicky objevuje téměř každý rok a z pohledu dlouhodobých investorů nepředstavuje zásadní problém.

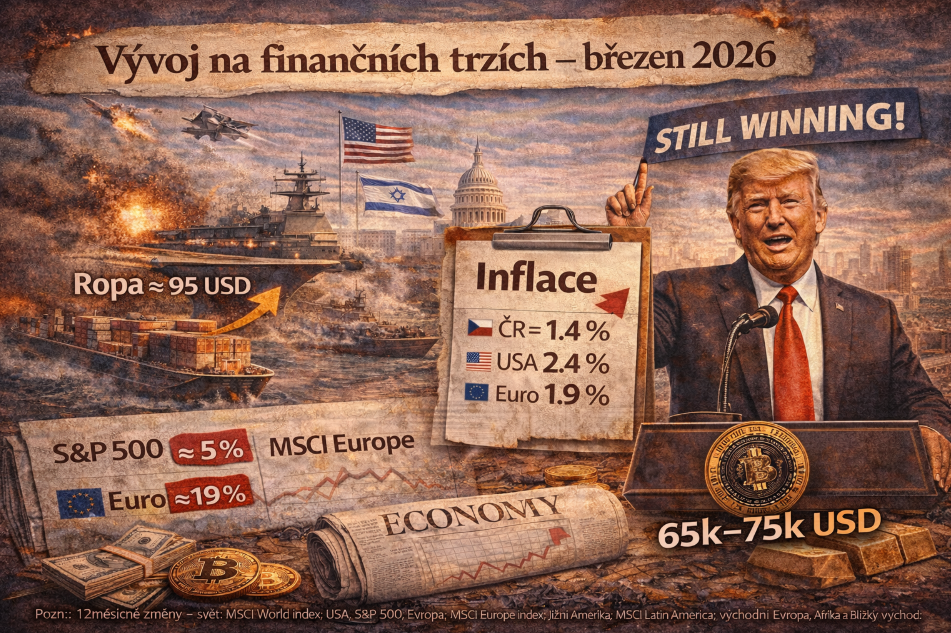
Zcela klíčovým tématem se stala ropa. Její cena vzrostla z přibližně 65 USD až na 120 USD za barel, což představuje výrazný nabídkový šok podobný předchozím geopolitickým krizím. Vyšší ceny energií se začínají postupně promítat do inflace, výrobních nákladů i spotřebitelských cen. Pokud by tento stav přetrvával delší dobu, mohl by vyvolat další inflační vlnu a zároveň zpomalit ekonomický růst, zejména v Evropě, která je na energiích citlivější než USA.

Ke konci měsíce však přišlo částečné uklidnění situace. Írán signalizoval ochotu jednat a došlo k dočasnému příměří, včetně chvilkového otevření Hormuzského průlivu. Trhy na tuto zprávu reagovaly pozitivně – akciové indexy začaly růst a přiblížily se zpět k předchozím maximům. Cena ropy sice klesla, ale zůstává na zvýšených úrovních kolem 95 USD, což znamená, že inflační tlaky zcela nezmizely.

Z pohledu jednotlivých aktiv byl vývoj smíšený. Zlato, které tradičně slouží jako bezpečný přístav, po předchozím růstu během konfliktu naopak výrazně korigovalo a během měsíce ztratilo až kolem 20 %. Bitcoin se stabilizoval v pásmu 65–75 tisíc USD a nepřinesl výraznější trend, což naznačuje určitou vyčkávací náladu investorů.

Makroekonomické prostředí se zároveň začíná měnit. Americký Fed ponechal úrokové sazby na 3,75 %, ale jeho rétorika se posunula – místo očekávaného snižování sazeb se nyní více diskutuje jejich stabilita či dokonce možné zvýšení v reakci na inflační rizika. Podobný vývoj sledujeme i v České republice, kde ČNB signalizuje konec uvolňování měnové politiky a možnost opětovného růstu sazeb ke konci roku. Inflace sice aktuálně zůstává relativně nízká (ČR 1,4 %, USA 2,4 %, eurozóna 1,9 %), ale rostoucí ceny energií představují významné riziko do budoucna.

Celkově tak březen ukázal, že hlavním hybatelem trhů již nejsou pouze úrokové sazby a ekonomická data, ale stále více geopolitika a energetická bezpečnost. Další vývoj bude záviset především na stabilitě situace na Blízkém východě a vývoji cen ropy, které budou určovat nejen inflaci, ale i směr měnové politiky a výkonnost finančních trhů.

Rubriky
Měsíční shrnutí

Komentář k vývoji na finančních trzích – únor 2026

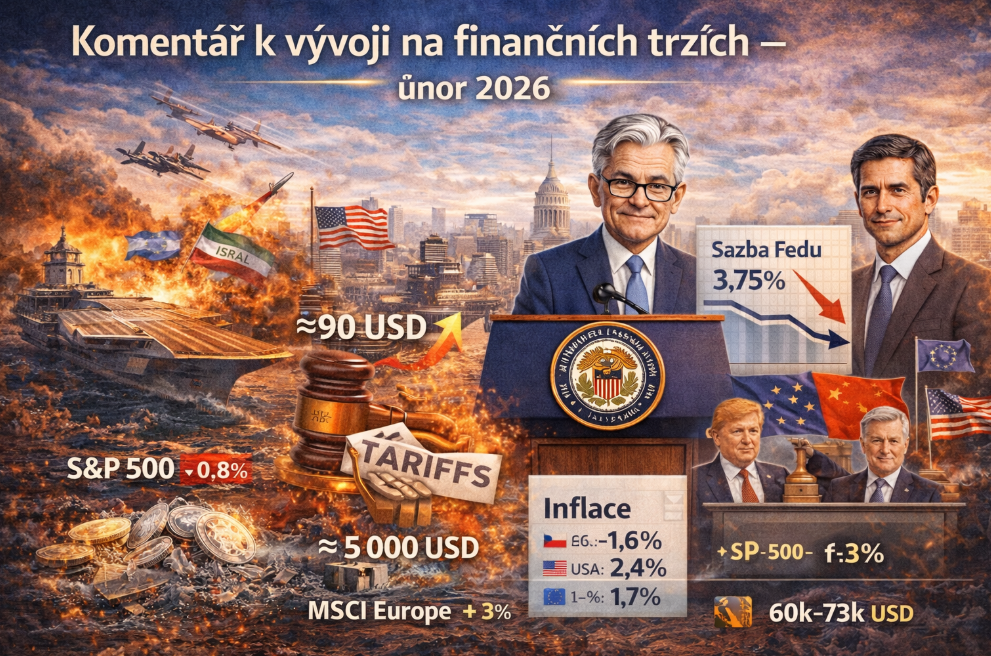
Únor 2026 byl na finančních trzích ve znamení výrazných geopolitických událostí, které přinesly zvýšenou nejistotu zejména na komoditních trzích. Největší pozornost investorů se soustředila na nový konflikt na Blízkém východě, kde Spojené státy spolu s Izraelem zahájily vojenský útok na Írán. Konflikt se rychle stal jedním z hlavních geopolitických rizik současnosti, protože Írán reagoval odvetnými útoky a zároveň se pokusil omezit provoz v Hormuzském průlivu, kterým prochází přibližně pětina světového exportu ropy.

Obavy z možného omezení dodávek ropy se okamžitě promítly do cen komodit. Cena ropy Brent během krátké doby vzrostla z přibližně 67 USD až k úrovni 90 USD za barel. Rostoucí ceny energií zároveň zvyšují obavy z možné nové inflační vlny, která by mohla zpomalit proces snižování úrokových sazeb a negativně ovlivnit ekonomický růst. Z historického pohledu se v této souvislosti často zmiňují paralely s ropnými šoky ze 70. let. Situace je však dnes odlišná, zejména díky výrazně vyšší domácí produkci ropy ve Spojených státech, která zmírňuje dopady globálních výpadků dodávek.

Navzdory geopolitickému napětí reagovaly akciové trhy relativně klidně. Americký index S&P 500 během února mírně oslabil přibližně o 0,8 % a zůstává pouze několik procent pod historickými maximy. Tento vývoj naznačuje, že investoři zatím nepředpokládají dramatickou eskalaci konfliktu. Trhy tak zatím konflikt vnímají spíše jako regionální událost než jako globální ekonomický šok. Z pohledu dlouhodobých investorů jsou případné korekce nadále vnímány spíše jako příležitost k postupnému navyšování investic.

Významnou událostí v americké politice a ekonomice bylo také rozhodnutí Nejvyššího soudu USA, který označil některá cla zavedená administrativou Donalda Trumpa za protizákonná. Prezident Trump však následně oznámil zavedení nových cel na základě jiného legislativního rámce. Situace tak zůstává nejistá a obchodní politika USA může nadále vytvářet zvýšenou volatilitu v mezinárodním obchodě.

Na komoditních trzích se po výrazných výkyvech z předchozích měsíců relativně stabilizovaly drahé kovy. Zlato během konfliktu krátkodobě vzrostlo až k úrovni 5 300 USD za trojskou unci, což potvrzuje jeho roli bezpečného přístavu v období geopolitické nejistoty. Následně však část zisků odevzdalo a stabilizovalo se kolem hranice 5 000 USD. Bitcoin naopak po předchozím výrazném poklesu zaznamenal částečné zotavení a během února se pohyboval v pásmu mezi 60 000 a 73 000 USD.

Makroekonomická data zůstávají relativně příznivá napříč hlavními ekonomikami. V České republice meziroční inflace v lednu klesla na 1,6 %, což bylo ovlivněno především změnami ve výpočtu ceny elektřiny po zrušení poplatku za podporované zdroje energie. Přestože inflace klesla pod dvouprocentní hranici, rostoucí výnosy českých státních dluhopisů naznačují, že trh začíná počítat s možným návratem inflačních tlaků v důsledku rostoucích cen energií.

Ve Spojených státech inflace v lednu dosáhla 2,4 %, což bylo pozitivním překvapením oproti očekávání trhu. Nezaměstnanost zůstává stabilní na úrovni 4,3 %, což signalizuje relativně silný trh práce. Zároveň pokračují politické změny v oblasti měnové politiky, protože prezident Trump oficiálně navrhl Kevina Warshe jako nového předsedu Fedu. Jeho nástup se očekává v květnu a může ovlivnit budoucí tempo snižování úrokových sazeb.

V Evropě zůstává makroekonomické prostředí relativně stabilní. Inflace v eurozóně dosáhla v lednu 1,7 % a průměrná inflace za rok 2025 činila 1,9 %. Evropské akciové trhy zároveň pokračují v relativně silném výkonu – index MSCI Europe během února vzrostl přibližně o 3,3 % v dolarovém vyjádření. Tento růst je částečně podporován pokračující sektorovou rotací investorů z technologických společností do hodnotových a dividendových titulů.

Celkově lze únor 2026 charakterizovat jako období zvýšeného geopolitického napětí a rostoucích cen energií, které však zatím finanční trhy absorbují relativně bez větších otřesů. Makroekonomické prostředí zůstává stabilní a případné korekce na trzích mohou pro dlouhodobé investory představovat investiční příležitost.

Rubriky
Měsíční shrnutí

Komentář k vývoji na finančních trzích – leden 2026

Začátek roku 2026 byl ve znamení pokračujícího růstu akciových trhů a mimořádné volatility na trzích drahých kovů. Přestože geopolitické napětí (včetně zásahu USA ve Venezuele či debat o Grónsku) zvyšovalo nejistotu, investoři zachovali relativní klid a globální akcie výraznější korekci nezažily.

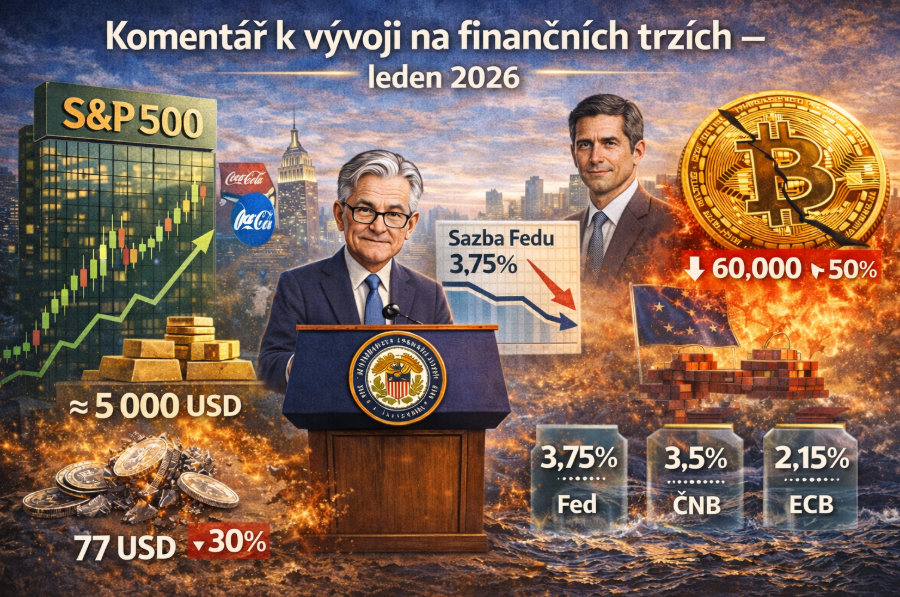
Americký index S&P 500 poprvé v historii uzavřel nad hranicí 7 000 bodů a za leden připsal zhodnocení 1,43 %. Růst indexu však nebyl tažen technologickými giganty, ale sektorovou rotací kapitálu do defenzivních odvětví, zejména energetiky a spotřebního sektoru. Zatímco některé velké technologické společnosti čelily tlaku kvůli obavám z rentability investic do AI infrastruktury a budoucí konkurence, stabilní společnosti typu Coca-Cola či Procter & Gamble posilovaly.

Mimořádná dynamika panovala na trzích drahých kovů. Zlato během krátké doby vystoupalo z 4 500 až na 5 500 USD, následně prudce korigovalo a aktuálně se pohybuje kolem 5 000 USD. Růst je podporován zejména nákupy centrálních bank a obavami z potenciální systémové krize. Ještě výraznější volatilitu zaznamenalo stříbro, které prudce vzrostlo a následně utrpělo historicky největší jednodenní propad, což potvrdilo silný vliv spekulativního kapitálu.

Bitcoin pokračoval v poklesu a krátkodobě se přiblížil hranici 60 000 USD, což představuje přibližně 50% korekci z vrcholů. Historicky jsou podobné propady v rámci čtyřletého cyklu běžné a nelze vyloučit další poklesy. Z dlouhodobého pohledu je však současná cenová úroveň vnímána jako potenciální investiční příležitost.

Z pohledu měnové politiky ponechal Fed na konci ledna sazby na 3,75 % a případné další snižování se očekává nejdříve ve druhé polovině roku. Inflace v USA zůstává na 2,7 % a nezaměstnanost na 4,4 %, přičemž trh práce zatím nevykazuje výraznější známky zhoršení. Překvapením bylo oznámení pravděpodobného nástupu Kevina Warshe do čela Fedu od května, což může naznačovat opatrnější přístup ke snižování sazeb.

V Evropě i České republice zůstává inflace stabilní kolem 2 %. ECB i ČNB ponechaly sazby beze změny (2,15 % v eurozóně, 3,5 % v ČR) a obě instituce naznačují spíše stabilitu sazeb s možností jejich postupného růstu ke konci roku 2026. Hypoteční sazby v ČR se nadále drží těsně pod 5 % a další výrazné zlevnění se neočekává.

Celkově lze leden 2026 charakterizovat jako období sektorové rotace, extrémní volatility na trzích drahých kovů a stabilizace měnové politiky, přičemž akciové trhy nadále vykazují odolnost vůči geopolitickým i strukturálním rizikům.

Rubriky
Měsíční shrnutí

Komentář k vývoji na finančních trzích – prosinec 2025

Rok 2025 se na finančních trzích zařadil mezi nadprůměrně úspěšná období, kdy se dařilo většině hlavních tříd aktiv. Akcie, dluhopisy i komodity zaznamenaly silné zhodnocení, zatímco jedinou významnější výjimkou byl bitcoin, který rok zakončil v mírném meziročním poklesu.

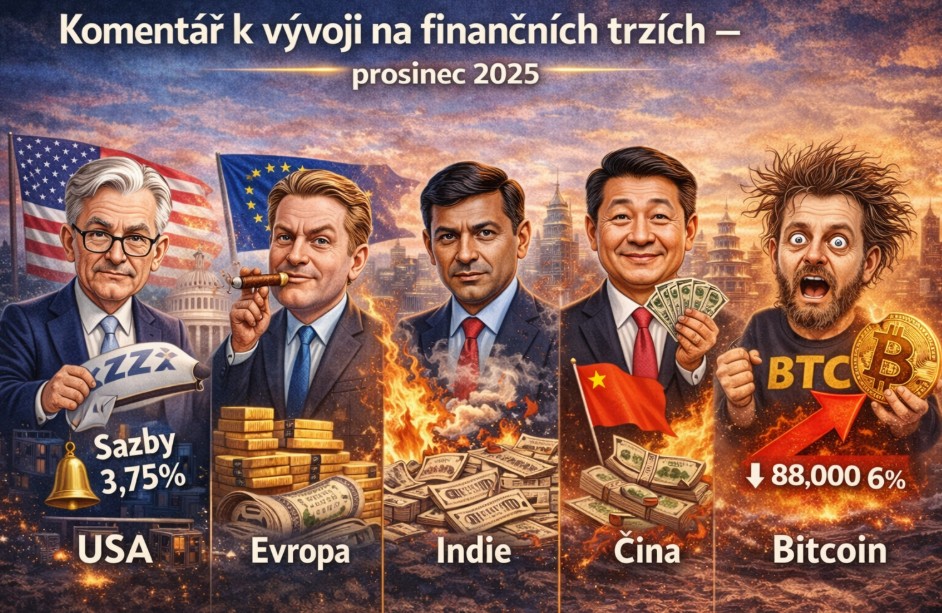
Hlavním tahounem růstu byla kombinace klesajících úrokových sazeb, solidního ekonomického růstu a pokračujícího AI boomu, zejména ve Spojených státech. Americký index S&P 500 navázal na předchozí dva silné roky a v roce 2025 vzrostl přibližně o 17,5 % v dolarovém vyjádření. Pro korunové investory byl však výnos výrazně nižší kvůli oslabení amerického dolaru, který během roku ztratil až 15 %.

Silný výkon zaznamenaly také další regiony. Evropské akcie patřily k nejúspěšnějším, když index MSCI Europe dosáhl výnosu až 36 % v USD. Dařilo se rovněž Číně a rozvíjejícím se trhům obecně, které překonaly hranici 30% zhodnocení. Naopak Indie výrazně zaostala s výnosem pod 5 %.

Po delší době se pozitivního roku dočkaly také dluhopisy. Globální dluhopisový index Bloomberg Global Aggregate Bond vzrostl o více než 8 %, přičemž nejlépe si vedly dluhopisy rozvíjejících se trhů. Český dluhopisový trh zaznamenal spíše umírněné výnosy kolem 4–5 %, což souviselo s nižšími domácími úrokovými sazbami.

Komodity patřily mezi nejvýkonnější aktiva roku. Zlato posílilo přibližně o 65 % a překonalo hranici 4 500 USD za trojskou unci, zatímco stříbro zaznamenalo mimořádný růst až o 150 %, tažený převážně spekulativním kapitálem. Ropa zůstala výjimkou a výraznější růst nezaznamenala. Bitcoin během roku sice dosáhl historického maxima kolem 126 000 USD, avšak následně oslabil a rok zakončil přibližně na 88 000 USD, což znamenalo meziroční ztrátu přes 6 %.

Z makroekonomického pohledu došlo v roce 2025 k dalšímu uvolňování měnové politiky. Americký Fed v prosinci snížil úrokové sazby na 3,75 % a za celý rok klesly sazby z 4,5 %. Inflace v USA zpomalila na 2,7 %, zatímco nezaměstnanost vzrostla na 4,6 %, což naznačuje postupné ochlazování trhu práce. Evropská centrální banka ponechala sazby na úrovni 2,15 % a pravděpodobně dosáhla tzv. terminální sazby.

V České republice se inflace stabilizovala na 2,1 % a ČNB v prosinci ponechala repo sazbu na 3,5 %. Prostor pro další snižování sazeb je omezený a do budoucna se spíše očekává jejich stabilita, případně opětovný růst v roce 2026. Hypoteční sazby zůstávají mírně pod 5 %, přičemž další pokles je vzhledem k vývoji tržních sazeb nepravděpodobný.

Celkově lze rok 2025 hodnotit jako velmi silný investiční rok, podpořený uvolňující se měnovou politikou a solidním ekonomickým vývojem. Do budoucna však poroste význam makroekonomických rizik, zejména vývoje úrokových sazeb, fiskální situace v USA a udržitelnosti současného tempa růstu finančních trhů.