
Komentář k vývoji na finančních trzích – červenec 2026
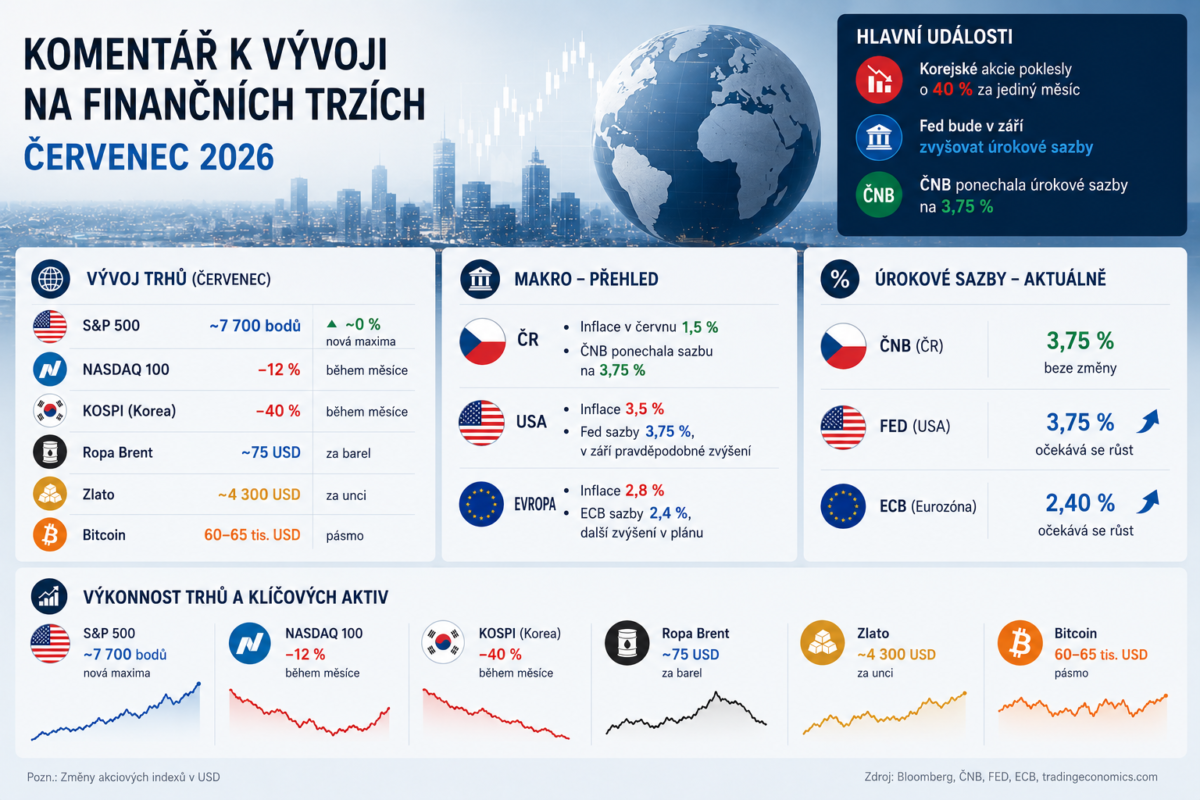
Červenec byl na finančních trzích překvapivě volatilní. Akciové indexy během měsíce výrazně kolísaly, přičemž největší tlak byl patrný u technologických a polovodičových společností. Index S&P 500 se krátkodobě propadl přibližně o 5 % a technologický NASDAQ 100 zaznamenal korekci přesahující 12 %. Ještě výraznější výprodej zasáhl korejský trh, který během měsíce odepsal více než 40 %. V závěru období se však sentiment výrazně zlepšil díky silným výsledkům největších technologických společností a S&P 500 se vrátil na nová historická maxima kolem 7 700 bodů.
Hlavním tématem akciových trhů tak nadále zůstává umělá inteligence a vysoká očekávání spojená s technologickým sektorem. Prudké červencové pohyby zároveň ukázaly, že po předchozím silném růstu jsou zejména společnosti navázané na AI a polovodiče citlivé na změnu nálady investorů. Zatím však nejde o plošný odklon od akcií – rychlé zotavení amerického trhu ukazuje, že zájem investorů zůstává silný.
Výrazně kolísala také cena ropy. Po předchozím poklesu Brent během července vystoupal až k 90 USD za barel v reakci na obnovené napětí kolem Hormuzského průlivu. Následně však cena opět ustoupila přibližně k 75 USD. Geopolitická situace tak zůstává jedním z hlavních rizik pro energetické trhy a prostřednictvím cen pohonných hmot také pro budoucí vývoj inflace.
Z ostatních aktiv zlato mírně posílilo a pohybuje se kolem 4 300 USD za trojskou unci. Bitcoin naopak zůstává výrazně slabší než akciové trhy a obchoduje se převážně mezi 60 000 a 65 000 USD, tedy přibližně 50 % pod předchozími maximy.
Měnová politika se opět dostává do centra pozornosti
V České republice přinesla pozitivní překvapení inflace, která za červen klesla na 1,5 %. Za poklesem stojí především levnější pohonné hmoty a zboží, zatímco ceny služeb a nemovitostí zůstávají zvýšené. ČNB proto po předchozím zvýšení sazeb na srpnovém zasedání ponechala základní sazbu na 3,75 %. Další postup bude záviset především na vývoji inflace, cen energií a situaci na realitním trhu.
Vyšší sazby jsou nadále patrné také na českém hypotečním trhu. Průměrná hypoteční sazba se drží kolem 5,32 % a začínají se objevovat první známky slábnoucí poptávky po nemovitostech. Zatím však nejde o vývoj, který by vedl k výraznějšímu poklesu cen nemovitostí.
Ve Spojených státech je situace odlišná. Inflace zůstává zvýšená na 3,5 % a Fed na červencovém zasedání ponechal sazby na 3,75 %. Uvnitř centrální banky však sílí podpora pro další zpřísnění měnové politiky – tři z dvanácti členů již hlasovali pro zvýšení sazeb. Trh proto počítá s vysokou pravděpodobností zvýšení úrokových sazeb na některém z následujících zasedání, pokud inflační tlaky nepoleví.
Podobný vývoj sledujeme v eurozóně. Inflace dosáhla 2,8 % a očekává se její setrvání poblíž 3 %. ECB zatím ponechala sazby na 2,4 %, do dalších měsíců však nadále připouští další zpřísňování měnové politiky. Evropským akciím se přesto dařilo a MSCI Europe během července přidal přibližně 1,6 %.
Celkově byl červenec měsícem výrazných rozdílů mezi jednotlivými trhy. Akcie po prudkých korekcích dokázaly ztráty rychle umazat a americký trh se vrátil na historická maxima. Hlavním rizikem pro další měsíce však zůstává kombinace zvýšené inflace, geopolitické nejistoty kolem cen ropy a návratu centrálních bank k přísnější měnové politice.