
Komentář k vývoji na finančních trzích – srpen 2026
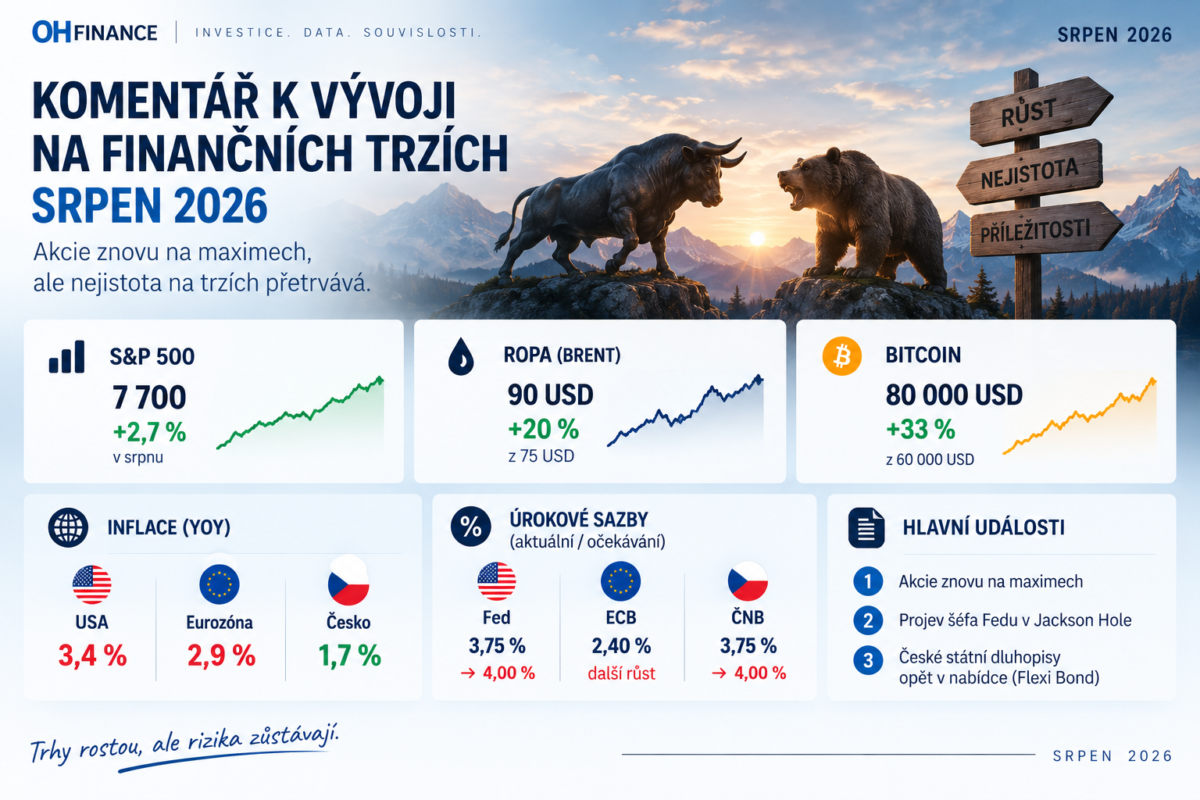
Srpen 2026 přinesl pokračování pozitivního vývoje na akciových trzích. Po krátké korekci z konce července se americké akcie rychle vrátily k růstu a index S&P 500 během měsíce přidal přibližně 2,7 %. Aktuálně se tak znovu pohybuje poblíž historických maxim kolem 7 700 bodů. Důležitou podporou zůstává úspěšná výsledková sezóna, během níž velké americké společnosti vykázaly velmi solidní růst tržeb i zisků. Přestože ocenění amerických akcií zůstává vysoké, silný růst firemních zisků zatím optimismus investorů podporuje.
Hlavním rizikovým faktorem zůstává cena ropy a s ní spojené inflační tlaky. Ropa během srpna nejprve klesla přibližně k 75 USD za barel, následně však opět vystoupala až k 90 USD. Důvodem je pokračující nejistota kolem Hormuzského průlivu. Vyšší ceny energií se promítají především do americké inflace a zároveň podporují růst dlouhodobých dluhopisových výnosů. Výnos 30letých amerických státních dluhopisů vystoupal až k 5,3 %, tedy na nejvyšší úroveň od roku 2006.
Právě měnová politika Fedu se stává jedním z hlavních témat pro další měsíce. Americká inflace za červenec dosáhla 3,4 % a stále se nedaří dostat ji pod 3% hranici. Předseda Fedu Kevin Warsh během vystoupení v Jackson Hole naznačil, že pokud zvýšené inflační tlaky přetrvají, bude nutné pokračovat ve zpřísňování měnové politiky. Trhy proto počítají s možností zvýšení základní úrokové sazby na 4 % již na zářijovém zasedání.
Na ostatních trzích zaujal především návrat Bitcoinu, který během srpna vzrostl přibližně z 60 000 na 80 000 USD. K růstu přispěl slabší americký dolar, vyšší výnosy dlouhodobých dluhopisů a obnovený zájem investorů o rizikovější aktiva. Zlato naopak po růstu k 4 600 USD část zisků odevzdalo a měsíc zakončilo kolem 4 300 USD za trojskou unci.
Česko: nízká inflace, ale dražší hypotéky
V České republice zůstává inflační situace výrazně příznivější než v USA a eurozóně. Meziroční inflace za červenec dosáhla pouze 1,7 %, nicméně kvůli vyšším cenám ropy se v dalších měsících očekává návrat nad 2 %. ČNB proto zůstává opatrná a při pokračujících inflačních tlacích nelze vyloučit další zvýšení základní sazby ze současných 3,75 %.
Tento vývoj je již patrný na hypotečním trhu. Průměrná sazba hypoték během srpna vzrostla na 5,42 % a současně pokračuje růst pětiletých úrokových swapů. Výraznější zlevňování hypoték tak zatím není na dohled.
Zajímavou novinkou pro konzervativnější investory je návrat státního Flexi Bondu. Krátkodobý tříměsíční státní dluhopis nabízí podle uvedených podmínek roční nezdaněný výnos 3,75 %, čímž představuje alternativu ke spořicím účtům a dalším krátkodobým konzervativním nástrojům. Bohužel rychlost zadlužování státu v době růstu je děsivá a existuje zde možnost otevření „řecké“ cesty.
Evropa: inflace opět tlačí na ECB
Také v eurozóně zůstávají inflační tlaky zvýšené. Červencová inflace dosáhla 2,9 % a v dalších měsících se očekává pohyb nad 3% hranicí. To vytváří prostor pro další zpřísňování měnové politiky ECB, přičemž důležitým bodem bude její zářijové zasedání.
Evropské akcie přesto pokračovaly v mírném růstu. Index MSCI Europe si během srpna připsal přibližně 1,4 %, takže vyšší sazby a inflační rizika zatím optimismus na akciových trzích výrazněji nenarušují.
Celkově lze srpen charakterizovat jako další pozitivní měsíc pro akcie, ale současně jako období rostoucího napětí na dluhopisových trzích. Akcie se drží na historických maximech, zatímco vysoká cena ropy, přetrvávající inflace a rostoucí dlouhodobé výnosy zvyšují pravděpodobnost dalšího zpřísňování měnové politiky. Právě vývoj sazeb Fedu, ECB a ČNB bude jedním z klíčových témat následujících měsíců.